Fin d’année : ce qu’il faut régler avec sa fiduciaire avant le 31 décembre
Pour un médecin indépendant, le bouclement des comptes se prépare dès l’automne. Prévoyance, acomptes fiscaux et AVS, investissements : plusieurs décisions importantes doivent être anticipées avant la fin de l’année. Un rendez-vous avec sa fiduciaire en novembre permet de faire le point et d’éviter les mauvaises surprises.
1. Estimer le résultat de l’année
En novembre, dix mois d’activité sont connus. Ils permettent d’estimer le bénéfice annuel et d’anticiper les principales échéances fiscales et sociales.
Deux points méritent une attention particulière :
- Les acomptes d’impôts. Si votre bénéfice a sensiblement évolué, vérifiez avec votre fiduciaire s’il est pertinent d’adapter les acomptes. Des acomptes trop faibles peuvent entraîner un solde important à payer, tandis que des acomptes trop élevés immobilisent inutilement de la trésorerie.
- Les cotisations AVS. Si votre revenu d’indépendant a augmenté, signalez-le à votre caisse de compensation afin d’adapter vos acomptes. Un écart important avec les cotisations définitives peut entraîner un complément à payer et, selon les circonstances, des intérêts moratoires.
En 2026, un autre élément mérite d’être examiné : le nouveau système tarifaire ambulatoire, qui associe TARDOC et forfaits ambulatoires. Comparer les recettes avec celles de 2025, en tenant compte du volume et de la nature des prestations, permet de vérifier que la projection du résultat, et donc le calcul des acomptes, repose sur des chiffres à jour.
2. Vérifier ses possibilités de prévoyance
Le pilier 3a constitue l’un des principaux leviers de planification fiscale pour un médecin indépendant.
En 2026, les plafonds de cotisation déductible sont les suivants :
- Sans affiliation au 2e pilier :jusqu’à 20 % du revenu déterminant de l’activité lucrative, avec un maximum de CHF 36’288.
- Avec affiliation au 2e pilier :CHF 7’258 au maximum.
Pour bénéficier de la déduction fiscale en 2026, le versement doit être crédité avant la fin de l’année. Vérifiez suffisamment tôt le délai de traitement de votre banque ou de votre assurance.
Nouveauté : les rachats rétroactifs du pilier 3a. Depuis 2026, certaines lacunes de cotisation constituées à partir de 2025 peuvent être comblées rétroactivement. Le dispositif est soumis à des conditions, notamment le versement intégral de la cotisation ordinaire maximale de l’année du rachat. Le montant rétroactif est limité à la lacune admissible et plafonné à CHF 7’258 en 2026, y compris pour les indépendants sans 2e pilier.
Concrètement : si vous n’avez pas versé le maximum en 2025, par exemple l’année de votre installation, 2026 est la première année où vous pouvez rattraper cette lacune, à condition de verser aussi le maximum pour 2026.
Si vous êtes affilié à une caisse de pension, un rachat dans le 2e pilier peut également être intéressant fiscalement. Il convient toutefois de vérifier le montant autorisé et de tenir compte des restrictions applicables aux retraits en capital, notamment le délai de trois ans suivant un rachat.
3. Planifier les investissements
Un appareil médical, du mobilier ou un logiciel prévu pour le cabinet peut, selon sa nature et les règles fiscales applicables, donner lieu à un amortissement dès l’exercice concerné. Demandez à votre fiduciaire quel traitement comptable et fiscal s’applique à l’investissement envisagé.
La bonne question n’est pas « Que puis-je acheter pour payer moins d’impôts ? », mais plutôt : « L’achat prévu pour le premier trimestre a-t-il intérêt à être avancé ? » Un investissement doit avant tout répondre à un besoin réel du cabinet.
4. Préparer les documents comptables
Un dossier bien organisé facilite le bouclement et limite les échanges inutiles avec la fiduciaire. Avant la fin de l’année, pensez à :
- Vérifier que toutes les prestations réalisées ont été facturées et relancer les débiteurs si nécessaire.
- Transmettre les factures fournisseurs et les justificatifs des dépenses professionnelles.
- Rassembler les justificatifs de formation continue, de frais de véhicule et de cotisations professionnelles.
- Distinguer clairement les dépenses privées et professionnelles.
- Vérifier les contrats en cours : assurances, leasing et abonnements logiciels.
- Établir, le cas échéant, l’inventaire du stock de médicaments et de matériel médical au 31 décembre.
5. Anticiper les projets de l’année suivante
L’entretien de fin d’année est aussi l’occasion d’aborder les changements à venir : engagement d’une assistante médicale, arrivée d’un associé, passage en Sàrl ou en SA, réduction d’activité ou préparation d’une remise de cabinet.
Ces projets peuvent avoir des conséquences fiscales, comptables et sociales importantes. Les anticiper avec sa fiduciaire permet de préparer les décisions plutôt que de devoir les prendre dans l’urgence.
En conclusion
Une fiduciaire est particulièrement utile lorsqu’il reste encore des décisions à prendre. Fixer un rendez-vous en novembre, avec une situation comptable à jour, permet de préparer le bouclement et d’identifier les mesures à prendre avant le 31 décembre.
Vous cherchez une fiduciaire spécialisée dans le domaine médical ? Consultez notre page consacrée aux fiduciaires en Suisse romande pour découvrir les mandataires présentés sur CabinetMedical.ch.
Informations générales, sans garantie, sous réserve de modifications. Seul l’avis de votre fiduciaire ou d’un spécialiste fait foi.
Jean Gabriel Jeannot, le 15.09.2026
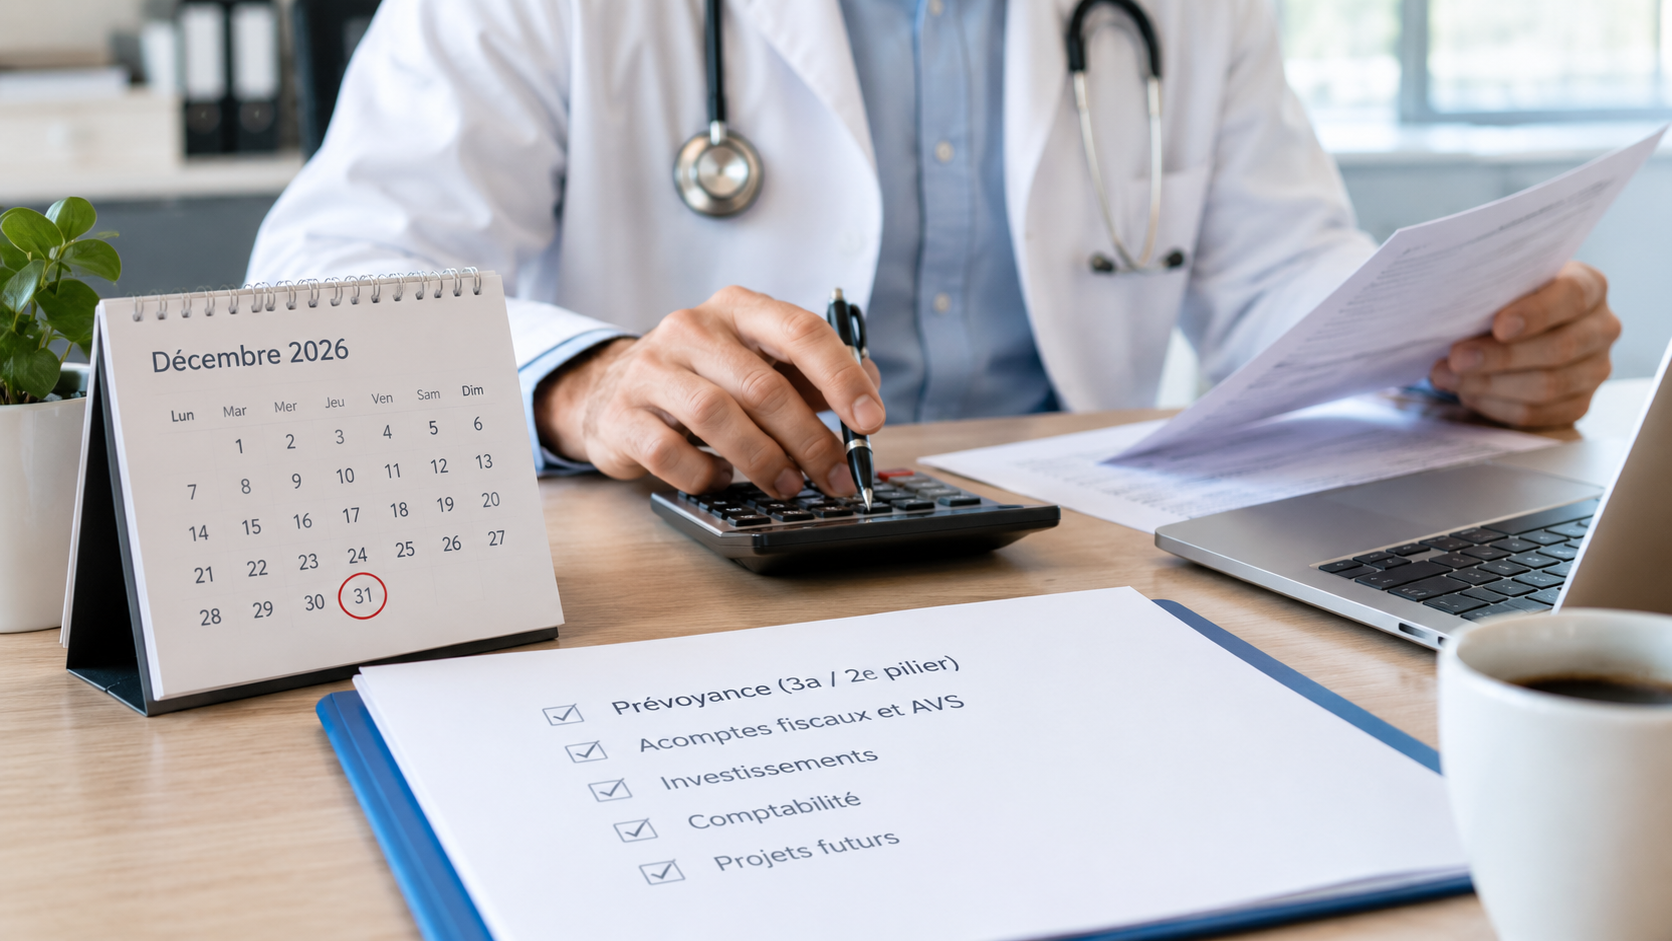
Image. En ce monde, rien n’est certain, à part la mort et les impôts. Benjamin Franklin, lettre à Jean-Baptiste Le Roy, 13 novembre 1789